Meine ersten Erfahrungen mit N26: Kontoeröffnung und erste Einzahlung
 KI-generiert
Ich habe mich vor Kurzem dazu entschieden, N26 einmal selbst auszuprobieren. In diesem Beitrag geht es um meine ersten Erfahrungen: von der Kontoeröffnung mit der eID über die erste Einzahlung bis zu meinem ersten Eindruck von der App und dem Metal-Konto.
Vorweg: Das ist kein Werbebeitrag und keine Finanzberatung. Ich nutze keinen Freundschafts- oder Empfehlungslink. Ich beschreibe hier nur, wie der Start für mich gelaufen ist. Preise, Zinsen und die Funktionen einzelner Kontomodelle können sich ändern.
Die Kontoeröffnung mit eID
Die Kontoeröffnung war grundsätzlich sehr einfach. Besonders praktisch fand ich die neue Möglichkeit, mich über die elektronische Identität, also die eID, zu legitimieren. Der Vorgang hat sich bei mir allerdings kurz aufgehängt. Ich musste die App einmal vollständig neu starten. Danach konnte ich die Eröffnung ohne weitere Schwierigkeiten abschließen.
Insgesamt war das Konto bei mir innerhalb von ungefähr fünf Minuten eröffnet. Für eine Kontoeröffnung empfand ich das als angenehm schnell und deutlich unkomplizierter, als ich es von manchen klassischen Bankprozessen gewohnt bin.
Die erste Einzahlung
Für den ersten Test habe ich 250 Euro per normaler Überweisung auf das neue Konto überwiesen. Eine Echtzeitüberweisung von meinem Sparkassenkonto war bei mir zu diesem Zeitpunkt leider nicht möglich. Auch das Aufladen über Apple Pay hat von der Sparkasse aus nicht funktioniert.
Das ist für mich kein grundsätzliches Problem, weil die normale Überweisung funktioniert hat. Wer Geld sofort auf dem neuen Konto benötigt, sollte diesen Punkt aber vorher berücksichtigen und prüfen, welche Zahlungswege mit der eigenen Bank tatsächlich funktionieren.
Mein erster Eindruck von der App
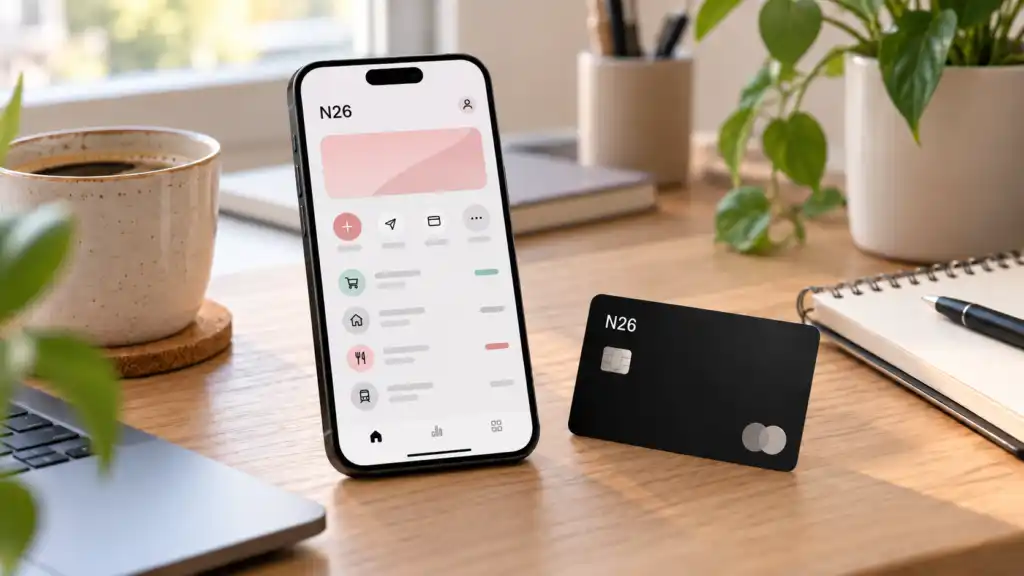
Die App wirkt auf mich modern, übersichtlich und stärker auf alltägliche Nutzung ausgerichtet als viele klassische Banking-Apps. Kontostand, Karten und die wichtigsten Funktionen sind schnell erreichbar. Gerade im Vergleich zu meiner bisherigen Erfahrung mit der Sparkasse gefällt mir der digitale Ansatz bisher besser.
Natürlich ist das zunächst nur ein erster Eindruck. Ob die App auch im Alltag dauerhaft zuverlässig und übersichtlich bleibt, wird sich erst nach längerer Nutzung zeigen.
Mein Start mit dem Metal-Konto
Aktuell nutze ich das Metal-Konto. Zum Start habe ich dabei 10 Prozent Rabatt erhalten. In den ersten drei Monaten möchte ich mir in Ruhe ansehen, welche Leistungen ich tatsächlich nutze und ob es für mich sinnvoll ist, später weitere Bereiche von der Sparkasse zu N26 zu verlagern.
Für mich ist dabei vor allem der Vergleich der laufenden Kosten und der angebotenen Zinsen interessant. Ob N26 am Ende wirklich günstiger ist, hängt vom gewählten Kontomodell und der persönlichen Nutzung ab. Mein bisheriger Eindruck ist, dass das Preis-Leistungs-Verhältnis für mich attraktiver sein könnte. Die aktuell gültigen Konditionen sollte aber jeder selbst prüfen.
Vergleich mit meinem bisherigen Sparkassen-Depot
Ein Punkt, der mir beim Vergleich aufgefallen ist, betrifft den Wertpapierhandel. Bei meinem bisherigen Sparkassen-Depot fallen für einen Aktienkauf, beispielsweise für Telekom-Aktien, mindestens 4,90 Euro an. Zusätzlich kommen je nach Modell weitere jährliche Gebühren hinzu.
Ob ein anderes Konto oder Depot insgesamt günstiger ist, lässt sich nicht pauschal sagen. Es kommt auf die Anzahl der Käufe, die Depotkosten, die verfügbaren Wertpapiere und die persönlichen Anforderungen an. Für meine Überlegungen ist dieser Kostenunterschied aber ein wichtiger Punkt.
SCHUFA und meine offenen Fragen
Ein weiterer Grund, warum ich mir N26 genauer ansehen möchte, ist der Umgang mit der SCHUFA. Nach meinem derzeitigen Verständnis kann das Konto – abhängig vom Produkt und den geltenden Bedingungen – an die SCHUFA gemeldet werden. Ob und wie sich das bei mir konkret auswirkt, kann ich nach so kurzer Zeit noch nicht beurteilen.
Mir ist wichtig, das nicht als Versprechen für einen besseren Score darzustellen. Eine SCHUFA-Meldung verbessert einen persönlichen Score nicht automatisch. Wer diesen Punkt wichtig findet, sollte die aktuellen Informationen und Vertragsbedingungen direkt beim Anbieter prüfen.
Fazit nach den ersten Tagen
Mein erster Eindruck von N26 ist positiv. Die Kontoeröffnung war schnell erledigt, die kurze eID-Störung ließ sich durch einen Neustart der App beheben und die erste Einzahlung von 250 Euro per Überweisung hat funktioniert.
Offen bleibt für mich, wie gut die Zusammenarbeit mit meinem Sparkassenkonto im Alltag funktioniert und ob sich das Metal-Konto für mich langfristig lohnt. Auch beim Thema Zinsen, Depotkosten und SCHUFA möchte ich erst mehr Erfahrungen sammeln, bevor ich eine endgültige Bewertung abgebe.
Ich werde das Konto in den nächsten Wochen weiter testen und später noch einmal berichten, ob sich mein erster Eindruck bestätigt.
Update vom 11. Oktober 2026: Aus dem Test ist inzwischen eine Entscheidung geworden: N26 soll mein Hauptkonto werden. Mein Sparkassenkonto möchte ich kündigen, sobald die laufenden Zahlungen umgestellt sind. Im zweiten N26-Beitrag erzähle ich, was mich überzeugt hat und welche Fragen noch offen sind.
Hinweis: Dieser Beitrag beschreibt meine persönliche Erfahrung zum Zeitpunkt der Veröffentlichung. Er stellt keine Anlage-, Finanz- oder Rechtsberatung dar.
← Zurück zum Blog